Domain atelierhäuser.de kaufen?
Wir ziehen mit dem Projekt
atelierhäuser.de um.
Sind Sie am Kauf der Domain
atelierhäuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atelierhäuser.de kaufen?
Ist Unterhalt zu versteuerndes Einkommen?
Unterhalt ist grundsätzlich steuerfrei für den Empfänger. Es muss jedoch beachtet werden, dass der Unterhaltszahler die Zahlungen als Sonderausgaben geltend machen kann und somit steuerliche Auswirkungen haben kann. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Unterhaltszahlungen zu beachten, da sie je nach individueller Situation variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Ist Kindergeld zu versteuerndes Einkommen?
Ist Kindergeld zu versteuerndes Einkommen? Kindergeld selbst ist steuerfrei und muss nicht in der Einkommenssteuererklärung angegeben werden. Es wird als staatliche Unterstützung für die Betreuung und Erziehung von Kindern gezahlt. Allerdings können andere Leistungen, wie zum Beispiel das Elterngeld, steuerpflichtig sein und müssen in der Steuererklärung angegeben werden. Es ist daher wichtig, die verschiedenen Leistungen und deren steuerliche Behandlung zu unterscheiden. **
Ähnliche Suchbegriffe für Versteuerndes
Top-Angebote
Produkte zum Begriff Versteuerndes:
-
Müller, Reinhild Carolin: Arbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und BauordnungsrechtArbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und Bauordnungsrecht , Die Anforderungen des Arbeitsschutzrechts gehen häufig über die Vorgaben der Landesbauverordnungen und Normen hinaus. Beim Planen und Bauen von Arbeitsstätten sind somit beide Rechtskreise und die möglichen Kollisionen im Blick zu behalten. Die Anforderungen an Arbeitsstätten werden in der Arbeitsstättenverordnung geregelt und in den Technischen Regeln für Arbeitsstätten (ASR) weiter konkretisiert. Das neue Buch "Arbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und Bauordnungsrecht" bietet Ihnen mit der Textausgabe der Arbeitsstättenverordnung (ArbStättV) sowie der Technischen Regeln für Arbeitsstätten (ASR) einen umfassenden Überblick über die relevanten Anforderungen für die rechtskonforme Planung und Gestaltung von Arbeitsstätten. Die Anforderungen des Arbeitsschutzrechts sind weit anspruchsvoller als die Vorgaben der Landesbauverordnungen und Normen. Beide Rechtskreise sowie mögliche Konflikte müssen bei der Planung und dem Betrieb von Arbeitsstätten berücksichtigt werden. Das Buch hilft Ihnen dabei, diese Herausforderungen zu meistern und sicherzustellen, dass die von Ihnen geplanten Arbeitsstätten den aktuellen Vorgaben entsprechen. Was das Buch für Sie bereitstellt: - Es ordnet die Bedeutung der ArbStättV im Verhältnis zu den Landesbauordnungen ein und hilft Ihnen, die unterschiedlichen Anforderungen beider Rechtskreise zu verstehen und in Einklang zu bringen. - Das Buch bietet eine umfassende Einführung in die Bedeutung der Verordnung und der ASR und zeigt auf, worauf Sie bei der Planung und Gestaltung von Arbeitsstätten besonders achten müssen. - Verweise am Seitenrand des Verordnungstextes der ArbStättV führen Sie direkt zu den Abschnitten der einzelnen Arbeitsstättenregeln, die die Anforderungen der Verordnung konkretisieren. - Die Textausgabe enthält den vollständigen Abdruck der Arbeitsstättenregeln (ASR) in der neuesten Fassung (Stand 9/2024). Ihre Vorteile auf einen Blick: - Sie erhalten eine klare Abgrenzung und Einordnung der Bedeutung der Arbeitsstättenverordnung (ArbStättV) im Verhältnis zu den Landesbauordnungen. - Durch die klare Struktur und die umfassenden Verweise von der Arbeitsstättenverordnung zu den entsprechenden Arbeitsstättenregeln können Sie schnell die relevanten Abschnitte finden, die die Anforderungen der Verordnung konkretisieren. - Sie sind in der Lage, die Anforderungen des Arbeits- und Gesundheitsschutzes schon in der Planungsphase eines Bauvorhabens zu integrieren. - Das Buch dient als zuverlässiges Nachschlagewerk für die Planung und Gestaltung von Arbeitsstätten. Sie können jederzeit auf die wichtigsten Informationen zugreifen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20241216, Produktform: Leinen, Autoren: Müller, Reinhild, Seitenzahl/Blattzahl: 280, Keyword: Arbeitsstätte; Architektur; Bauen im Bestand; Bauregeln; Entwurf und Planung; Facilitiy Management; Verordnungen, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Konstruktion - Konstrukteur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf~Bauplanung, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 208, Breite: 296, Höhe: 19, Gewicht: 1284, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist ALG 1 zu versteuerndes Einkommen?
Ist ALG 1 zu versteuerndes Einkommen? Ja, ALG 1 ist grundsätzlich steuerpflichtig und muss in der Einkommenssteuererklärung angegeben werden. Allerdings gibt es einen jährlichen Freibetrag, bis zu dem das ALG 1 steuerfrei bleibt. Dieser Freibetrag variiert je nach persönlicher Situation. Es ist wichtig, das ALG 1 korrekt in der Steuererklärung anzugeben, um mögliche Steuernachzahlungen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie ermittelt man zu versteuerndes Einkommen?
Um das zu versteuernde Einkommen zu ermitteln, müssen zunächst alle Einnahmen aus verschiedenen Quellen wie Gehälter, Mieteinnahmen, Kapitalerträge usw. zusammengerechnet werden. Von diesem Gesamtbetrag werden dann alle abzugsfähigen Ausgaben und Steuerermäßigungen abgezogen, wie beispielsweise Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen. Dieser Betrag bildet die Grundlage für die Berechnung der Einkommensteuer, die dann entsprechend des individuellen Steuersatzes festgelegt wird. Es ist wichtig, alle relevanten Einnahmen und Ausgaben sorgfältig zu dokumentieren, um das zu versteuernde Einkommen korrekt zu ermitteln. **
-
Ist Gewinn gleich zu versteuerndes Einkommen?
Nein, Gewinn ist nicht gleich zu versteuerndes Einkommen. Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens oder einer Person verbleibt. Zu versteuerndes Einkommen hingegen bezieht sich auf das Einkommen, das nach Abzug von bestimmten steuerlichen Freibeträgen und Abzügen für das zu versteuernde Einkommen übrig bleibt. Es gibt also Unterschiede in der Berechnung und Definition von Gewinn und zu versteuerndem Einkommen. Letztendlich wird das zu versteuernde Einkommen als Grundlage für die Berechnung der Einkommensteuer herangezogen. **
-
Wie viel Steuer auf zu versteuerndes Einkommen?
Wie viel Steuer auf zu versteuerndes Einkommen? Die Höhe der Steuer auf das zu versteuernde Einkommen hängt von verschiedenen Faktoren ab, wie z.B. dem Steuersatz, der Steuerklasse und den individuellen Freibeträgen. Je höher das zu versteuernde Einkommen ist, desto höher fällt in der Regel auch die Steuerlast aus. Es gibt verschiedene Steuersätze, die je nach Einkommenshöhe gestaffelt sind. Zudem können bestimmte Ausgaben steuermindernd wirken und somit die Steuerlast reduzieren. Es ist daher ratsam, sich von einem Steuerberater beraten zu lassen, um die individuelle Steuersituation zu klären. **

Wie hoch ist mein zu versteuerndes Einkommen?
Um dein zu versteuerndes Einkommen zu berechnen, musst du zunächst dein Bruttoeinkommen ermitteln. Dazu zählen alle Einkünfte aus selbstständiger und unselbstständiger Arbeit, Kapitaleinkünfte, Mieteinnahmen und weitere Einkünfte. Von diesem Bruttoeinkommen werden dann Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und weitere abzugsfähige Posten abgezogen, um das zu versteuernde Einkommen zu ermitteln. Dieses zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Hast du bereits alle relevanten Einkommens- und Ausgabenposten erfasst, um dein zu versteuerndes Einkommen zu ermitteln? **
Wie kann ich mein zu versteuerndes Einkommen senken?
Es gibt verschiedene legale Möglichkeiten, um dein zu versteuerndes Einkommen zu senken. Dazu gehören beispielsweise die Nutzung von steuerlichen Freibeträgen und -abzügen, die Einzahlung in eine betriebliche Altersvorsorge oder die Nutzung von steuermindernden Investitionen wie beispielsweise in die Riester-Rente oder in Immobilien. Zudem können auch Spenden an gemeinnützige Organisationen steuerlich absetzbar sein. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuell besten Möglichkeiten zur Senkung des zu versteuernden Einkommens zu finden. **
Top-Angebote
Produkte zum Begriff Versteuerndes:
-
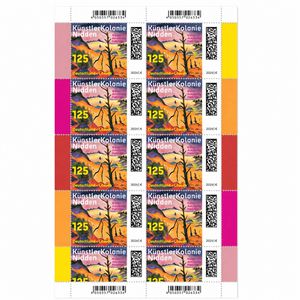
DeutschePost Briefmarken Set, 10 Stück à 1,25 EUR, Künstlerkolonie Nidden, international, nassklebendNassklebende Postwertzeichen zu jeweils 1,25 EUR im 10er-Set Standardbriefe & Postkarten international bis 20g, max. 12,5 x 23,5 x 0,5 cm Geeignet für internationale Briefe im Format DIN C5/C6 / DIN lang Für den Versand innerhalb Europa und der Welt Größe der Einzelmarken: 46,4 x 34,6 mm Tag der Erstverwendung: 06. August 2026 Merkmale: Wert: 1,25 Euro Ausführung: nassklebend geeignet für: international, Postkarte, Standardbrief Lieferumfang: 10 Stück22,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist Unterhalt zu versteuerndes Einkommen?
Unterhalt ist grundsätzlich steuerfrei für den Empfänger. Es muss jedoch beachtet werden, dass der Unterhaltszahler die Zahlungen als Sonderausgaben geltend machen kann und somit steuerliche Auswirkungen haben kann. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Unterhaltszahlungen zu beachten, da sie je nach individueller Situation variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Ist Kindergeld zu versteuerndes Einkommen?
Ist Kindergeld zu versteuerndes Einkommen? Kindergeld selbst ist steuerfrei und muss nicht in der Einkommenssteuererklärung angegeben werden. Es wird als staatliche Unterstützung für die Betreuung und Erziehung von Kindern gezahlt. Allerdings können andere Leistungen, wie zum Beispiel das Elterngeld, steuerpflichtig sein und müssen in der Steuererklärung angegeben werden. Es ist daher wichtig, die verschiedenen Leistungen und deren steuerliche Behandlung zu unterscheiden. **
-
Ist ALG 1 zu versteuerndes Einkommen?
Ist ALG 1 zu versteuerndes Einkommen? Ja, ALG 1 ist grundsätzlich steuerpflichtig und muss in der Einkommenssteuererklärung angegeben werden. Allerdings gibt es einen jährlichen Freibetrag, bis zu dem das ALG 1 steuerfrei bleibt. Dieser Freibetrag variiert je nach persönlicher Situation. Es ist wichtig, das ALG 1 korrekt in der Steuererklärung anzugeben, um mögliche Steuernachzahlungen zu vermeiden. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie ermittelt man zu versteuerndes Einkommen?
Um das zu versteuernde Einkommen zu ermitteln, müssen zunächst alle Einnahmen aus verschiedenen Quellen wie Gehälter, Mieteinnahmen, Kapitalerträge usw. zusammengerechnet werden. Von diesem Gesamtbetrag werden dann alle abzugsfähigen Ausgaben und Steuerermäßigungen abgezogen, wie beispielsweise Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Das Ergebnis ist das zu versteuernde Einkommen. Dieser Betrag bildet die Grundlage für die Berechnung der Einkommensteuer, die dann entsprechend des individuellen Steuersatzes festgelegt wird. Es ist wichtig, alle relevanten Einnahmen und Ausgaben sorgfältig zu dokumentieren, um das zu versteuernde Einkommen korrekt zu ermitteln. **
Ähnliche Suchbegriffe für Versteuerndes
-
Müller, Reinhild Carolin: Arbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und BauordnungsrechtArbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und Bauordnungsrecht , Die Anforderungen des Arbeitsschutzrechts gehen häufig über die Vorgaben der Landesbauverordnungen und Normen hinaus. Beim Planen und Bauen von Arbeitsstätten sind somit beide Rechtskreise und die möglichen Kollisionen im Blick zu behalten. Die Anforderungen an Arbeitsstätten werden in der Arbeitsstättenverordnung geregelt und in den Technischen Regeln für Arbeitsstätten (ASR) weiter konkretisiert. Das neue Buch "Arbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und Bauordnungsrecht" bietet Ihnen mit der Textausgabe der Arbeitsstättenverordnung (ArbStättV) sowie der Technischen Regeln für Arbeitsstätten (ASR) einen umfassenden Überblick über die relevanten Anforderungen für die rechtskonforme Planung und Gestaltung von Arbeitsstätten. Die Anforderungen des Arbeitsschutzrechts sind weit anspruchsvoller als die Vorgaben der Landesbauverordnungen und Normen. Beide Rechtskreise sowie mögliche Konflikte müssen bei der Planung und dem Betrieb von Arbeitsstätten berücksichtigt werden. Das Buch hilft Ihnen dabei, diese Herausforderungen zu meistern und sicherzustellen, dass die von Ihnen geplanten Arbeitsstätten den aktuellen Vorgaben entsprechen. Was das Buch für Sie bereitstellt: - Es ordnet die Bedeutung der ArbStättV im Verhältnis zu den Landesbauordnungen ein und hilft Ihnen, die unterschiedlichen Anforderungen beider Rechtskreise zu verstehen und in Einklang zu bringen. - Das Buch bietet eine umfassende Einführung in die Bedeutung der Verordnung und der ASR und zeigt auf, worauf Sie bei der Planung und Gestaltung von Arbeitsstätten besonders achten müssen. - Verweise am Seitenrand des Verordnungstextes der ArbStättV führen Sie direkt zu den Abschnitten der einzelnen Arbeitsstättenregeln, die die Anforderungen der Verordnung konkretisieren. - Die Textausgabe enthält den vollständigen Abdruck der Arbeitsstättenregeln (ASR) in der neuesten Fassung (Stand 9/2024). Ihre Vorteile auf einen Blick: - Sie erhalten eine klare Abgrenzung und Einordnung der Bedeutung der Arbeitsstättenverordnung (ArbStättV) im Verhältnis zu den Landesbauordnungen. - Durch die klare Struktur und die umfassenden Verweise von der Arbeitsstättenverordnung zu den entsprechenden Arbeitsstättenregeln können Sie schnell die relevanten Abschnitte finden, die die Anforderungen der Verordnung konkretisieren. - Sie sind in der Lage, die Anforderungen des Arbeits- und Gesundheitsschutzes schon in der Planungsphase eines Bauvorhabens zu integrieren. - Das Buch dient als zuverlässiges Nachschlagewerk für die Planung und Gestaltung von Arbeitsstätten. Sie können jederzeit auf die wichtigsten Informationen zugreifen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20241216, Produktform: Leinen, Autoren: Müller, Reinhild, Seitenzahl/Blattzahl: 280, Keyword: Arbeitsstätte; Architektur; Bauen im Bestand; Bauregeln; Entwurf und Planung; Facilitiy Management; Verordnungen, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Konstruktion - Konstrukteur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf~Bauplanung, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 208, Breite: 296, Höhe: 19, Gewicht: 1284, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der WerkstättenZukunft der Werkstätten , Das Buch "Zukunft der Werkstätten" setzt sich mit der Zukunft bzw. mit Perspektiven der Werkstätten für Menschen mit Behinderung (WfbM) auseinander. Im heutigen Spannungsfeld der Inklusion werden die Werkstätten einer kritischen Betrachtung unterzogen. Das Buch greift diese notwendige Auseinandersetzung aus unterschiedlichen Perspektiven auf und verknüpft sie mit Aspekten der über 70-jährigen Geschichte und dem notwendigen Entwicklungsbedarf der Werkstätten. Es beschreibt Grundlagen ebenso wie aktuelle Diskussionsprozesse zur Teilhabe und Inklusion im Kontext von Werkstätten. Durch die kritisch-reflektierende Darstellung vielfältiger Aspekte bietet das Buch differenzierende Anregungen. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20230320, Produktform: Kartoniert, Redaktion: Schachler, Viviane~Schlummer, Werner~Weber, Roland, Seitenzahl/Blattzahl: 333, Keyword: Beeinträchtigung; Behinderung; Berufsbildung; Berufsperspektiven; Diversität; Heterogenität; Inklusion; Integration; Lebenshilfe; Lebenshilfewerkstätten; Mitbestimmung; Persönlichkeitsförderung; Sonderpädagogik; Teilhabe; Vielfalt, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sozialpädagogik~Berufsausbildung~Sonderpädagogik, Bildungszweck: für die Hochschule, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsziel Inklusion, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klinkhardt, Julius, Verlag: Klinkhardt, Julius, Verlag: Verlag Julius Klinkhardt GmbH & Co. KG, Länge: 209, Breite: 148, Höhe: 22, Gewicht: 432, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783781560024, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Gewinn gleich zu versteuerndes Einkommen?
Nein, Gewinn ist nicht gleich zu versteuerndes Einkommen. Gewinn bezieht sich auf den Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens oder einer Person verbleibt. Zu versteuerndes Einkommen hingegen bezieht sich auf das Einkommen, das nach Abzug von bestimmten steuerlichen Freibeträgen und Abzügen für das zu versteuernde Einkommen übrig bleibt. Es gibt also Unterschiede in der Berechnung und Definition von Gewinn und zu versteuerndem Einkommen. Letztendlich wird das zu versteuernde Einkommen als Grundlage für die Berechnung der Einkommensteuer herangezogen. **
-
Wie viel Steuer auf zu versteuerndes Einkommen?
Wie viel Steuer auf zu versteuerndes Einkommen? Die Höhe der Steuer auf das zu versteuernde Einkommen hängt von verschiedenen Faktoren ab, wie z.B. dem Steuersatz, der Steuerklasse und den individuellen Freibeträgen. Je höher das zu versteuernde Einkommen ist, desto höher fällt in der Regel auch die Steuerlast aus. Es gibt verschiedene Steuersätze, die je nach Einkommenshöhe gestaffelt sind. Zudem können bestimmte Ausgaben steuermindernd wirken und somit die Steuerlast reduzieren. Es ist daher ratsam, sich von einem Steuerberater beraten zu lassen, um die individuelle Steuersituation zu klären. **
-
Wie hoch ist mein zu versteuerndes Einkommen?
Um dein zu versteuerndes Einkommen zu berechnen, musst du zunächst dein Bruttoeinkommen ermitteln. Dazu zählen alle Einkünfte aus selbstständiger und unselbstständiger Arbeit, Kapitaleinkünfte, Mieteinnahmen und weitere Einkünfte. Von diesem Bruttoeinkommen werden dann Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und weitere abzugsfähige Posten abgezogen, um das zu versteuernde Einkommen zu ermitteln. Dieses zu versteuernde Einkommen bildet die Grundlage für die Berechnung der Einkommensteuer. Hast du bereits alle relevanten Einkommens- und Ausgabenposten erfasst, um dein zu versteuerndes Einkommen zu ermitteln? **
-
Wie kann ich mein zu versteuerndes Einkommen senken?
Es gibt verschiedene legale Möglichkeiten, um dein zu versteuerndes Einkommen zu senken. Dazu gehören beispielsweise die Nutzung von steuerlichen Freibeträgen und -abzügen, die Einzahlung in eine betriebliche Altersvorsorge oder die Nutzung von steuermindernden Investitionen wie beispielsweise in die Riester-Rente oder in Immobilien. Zudem können auch Spenden an gemeinnützige Organisationen steuerlich absetzbar sein. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuell besten Möglichkeiten zur Senkung des zu versteuernden Einkommens zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.