Domain atelierhäuser.de kaufen?
Wir ziehen mit dem Projekt
atelierhäuser.de um.
Sind Sie am Kauf der Domain
atelierhäuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atelierhäuser.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Fein Kfz-Werkstätten-Set (63903167257)Eigenschaften • Bestehend aus: 2 Schneidmesser U-Form, kurzer Schenkel (Form 076), 2 Schneidmesser U-Form, kurzer Schenkel (1x Form 079 und 1x Form 101), 2 Schneidmesser L-Form, verzahnt (Form 207), 1 Schneidmesser L-Form, verzahnt (Form 208), 1 Schneidmesser U-Form, ververstärkt (Form 157), 1 Schneidmesser gerade Form, Z-Biegung, mit einstellbarer Anschlagrolle (Form 143), 1 Schabmesser Schaufelform, mit Kratzschutzbeschichtung (Form 129), 1 Spachtel, 1 HSS-Sägeblatt (Ø 80 mm). (63903167257)215,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenovo Idea Tab 6300 11 Zoll 8/256GB WiFi Luna Grau - Ihr intelligentes Lern- und Kreativzentrum mit hochauflösendem 2.5K-Display und AI-FunktionenLenovo Idea Tab 6300 - Ihr intelligentes Zentrum für Lernen und KreativitätDas Lenovo Idea Tab 6300 ist ein Tablet der neuen Generation, das elegantes Design in Luna Grey mit leistungsstarken KI-Funktionen verbindet. Ausgestattet mit einem 11-Zoll-Bildschirm mit einer hohen Auflösung von 2,5K und einem leistungsstarken MediaTek Dimensity 6300-Prozessor ist es die ideale Lösung für Studenten, Kreative und Multimedia-Enthusiasten. Dieses Gerät hält nicht nur mit Ihnen Schritt, sondern unterstützt Sie auch aktiv bei Ihren täglichen Herausforderungen.Bahnbrechende KI-Funktionen immer zur HandDas Lenovo Idea Tab 6300 nutzt die Leistungsfähigkeit künstlicher Intelligenz, um Ihr Leben zu vereinfachen:Circle to Search: Markieren Sie ein beliebiges Objekt mit dem Stift oder Finger, um sofort Informationen in Google zu finden oder fremdsprachige Texte zu übersetzen, ohne die App zu verlassen.Lenovo AI Note: Ihre handschriftlichen Notizen werden automatisch sortiert und analysiert, was die Planun301,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **


Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
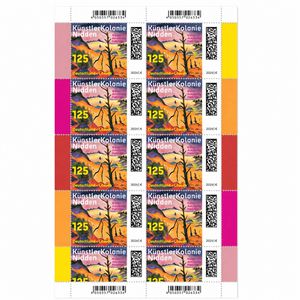
DeutschePost Briefmarken Set, 10 Stück à 1,25 EUR, Künstlerkolonie Nidden, international, nassklebendNassklebende Postwertzeichen zu jeweils 1,25 EUR im 10er-Set Standardbriefe & Postkarten international bis 20g, max. 12,5 x 23,5 x 0,5 cm Geeignet für internationale Briefe im Format DIN C5/C6 / DIN lang Für den Versand innerhalb Europa und der Welt Größe der Einzelmarken: 46,4 x 34,6 mm Tag der Erstverwendung: 06. August 2026 Merkmale: Wert: 1,25 Euro Ausführung: nassklebend geeignet für: international, Postkarte, Standardbrief Lieferumfang: 10 Stück22,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fein Kfz-Werkstätten-Set (63903167257)Eigenschaften • Bestehend aus: 2 Schneidmesser U-Form, kurzer Schenkel (Form 076), 2 Schneidmesser U-Form, kurzer Schenkel (1x Form 079 und 1x Form 101), 2 Schneidmesser L-Form, verzahnt (Form 207), 1 Schneidmesser L-Form, verzahnt (Form 208), 1 Schneidmesser U-Form, ververstärkt (Form 157), 1 Schneidmesser gerade Form, Z-Biegung, mit einstellbarer Anschlagrolle (Form 143), 1 Schabmesser Schaufelform, mit Kratzschutzbeschichtung (Form 129), 1 Spachtel, 1 HSS-Sägeblatt (Ø 80 mm). (63903167257)215,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Lenovo Idea Tab 6300 11 Zoll 8/256GB WiFi Luna Grau - Ihr intelligentes Lern- und Kreativzentrum mit hochauflösendem 2.5K-Display und AI-FunktionenLenovo Idea Tab 6300 - Ihr intelligentes Zentrum für Lernen und KreativitätDas Lenovo Idea Tab 6300 ist ein Tablet der neuen Generation, das elegantes Design in Luna Grey mit leistungsstarken KI-Funktionen verbindet. Ausgestattet mit einem 11-Zoll-Bildschirm mit einer hohen Auflösung von 2,5K und einem leistungsstarken MediaTek Dimensity 6300-Prozessor ist es die ideale Lösung für Studenten, Kreative und Multimedia-Enthusiasten. Dieses Gerät hält nicht nur mit Ihnen Schritt, sondern unterstützt Sie auch aktiv bei Ihren täglichen Herausforderungen.Bahnbrechende KI-Funktionen immer zur HandDas Lenovo Idea Tab 6300 nutzt die Leistungsfähigkeit künstlicher Intelligenz, um Ihr Leben zu vereinfachen:Circle to Search: Markieren Sie ein beliebiges Objekt mit dem Stift oder Finger, um sofort Informationen in Google zu finden oder fremdsprachige Texte zu übersetzen, ohne die App zu verlassen.Lenovo AI Note: Ihre handschriftlichen Notizen werden automatisch sortiert und analysiert, was die Planun301,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Reinhild Carolin: Arbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und BauordnungsrechtArbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und Bauordnungsrecht , Die Anforderungen des Arbeitsschutzrechts gehen häufig über die Vorgaben der Landesbauverordnungen und Normen hinaus. Beim Planen und Bauen von Arbeitsstätten sind somit beide Rechtskreise und die möglichen Kollisionen im Blick zu behalten. Die Anforderungen an Arbeitsstätten werden in der Arbeitsstättenverordnung geregelt und in den Technischen Regeln für Arbeitsstätten (ASR) weiter konkretisiert. Das neue Buch "Arbeitsstätten planen nach Arbeitsstättenverordnung, Technischen Regeln für Arbeitsstätten (ASR) und Bauordnungsrecht" bietet Ihnen mit der Textausgabe der Arbeitsstättenverordnung (ArbStättV) sowie der Technischen Regeln für Arbeitsstätten (ASR) einen umfassenden Überblick über die relevanten Anforderungen für die rechtskonforme Planung und Gestaltung von Arbeitsstätten. Die Anforderungen des Arbeitsschutzrechts sind weit anspruchsvoller als die Vorgaben der Landesbauverordnungen und Normen. Beide Rechtskreise sowie mögliche Konflikte müssen bei der Planung und dem Betrieb von Arbeitsstätten berücksichtigt werden. Das Buch hilft Ihnen dabei, diese Herausforderungen zu meistern und sicherzustellen, dass die von Ihnen geplanten Arbeitsstätten den aktuellen Vorgaben entsprechen. Was das Buch für Sie bereitstellt: - Es ordnet die Bedeutung der ArbStättV im Verhältnis zu den Landesbauordnungen ein und hilft Ihnen, die unterschiedlichen Anforderungen beider Rechtskreise zu verstehen und in Einklang zu bringen. - Das Buch bietet eine umfassende Einführung in die Bedeutung der Verordnung und der ASR und zeigt auf, worauf Sie bei der Planung und Gestaltung von Arbeitsstätten besonders achten müssen. - Verweise am Seitenrand des Verordnungstextes der ArbStättV führen Sie direkt zu den Abschnitten der einzelnen Arbeitsstättenregeln, die die Anforderungen der Verordnung konkretisieren. - Die Textausgabe enthält den vollständigen Abdruck der Arbeitsstättenregeln (ASR) in der neuesten Fassung (Stand 9/2024). Ihre Vorteile auf einen Blick: - Sie erhalten eine klare Abgrenzung und Einordnung der Bedeutung der Arbeitsstättenverordnung (ArbStättV) im Verhältnis zu den Landesbauordnungen. - Durch die klare Struktur und die umfassenden Verweise von der Arbeitsstättenverordnung zu den entsprechenden Arbeitsstättenregeln können Sie schnell die relevanten Abschnitte finden, die die Anforderungen der Verordnung konkretisieren. - Sie sind in der Lage, die Anforderungen des Arbeits- und Gesundheitsschutzes schon in der Planungsphase eines Bauvorhabens zu integrieren. - Das Buch dient als zuverlässiges Nachschlagewerk für die Planung und Gestaltung von Arbeitsstätten. Sie können jederzeit auf die wichtigsten Informationen zugreifen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20241216, Produktform: Leinen, Autoren: Müller, Reinhild, Seitenzahl/Blattzahl: 280, Keyword: Arbeitsstätte; Architektur; Bauen im Bestand; Bauregeln; Entwurf und Planung; Facilitiy Management; Verordnungen, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Konstruktion - Konstrukteur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf~Bauplanung, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 208, Breite: 296, Höhe: 19, Gewicht: 1284, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der WerkstättenZukunft der Werkstätten , Das Buch "Zukunft der Werkstätten" setzt sich mit der Zukunft bzw. mit Perspektiven der Werkstätten für Menschen mit Behinderung (WfbM) auseinander. Im heutigen Spannungsfeld der Inklusion werden die Werkstätten einer kritischen Betrachtung unterzogen. Das Buch greift diese notwendige Auseinandersetzung aus unterschiedlichen Perspektiven auf und verknüpft sie mit Aspekten der über 70-jährigen Geschichte und dem notwendigen Entwicklungsbedarf der Werkstätten. Es beschreibt Grundlagen ebenso wie aktuelle Diskussionsprozesse zur Teilhabe und Inklusion im Kontext von Werkstätten. Durch die kritisch-reflektierende Darstellung vielfältiger Aspekte bietet das Buch differenzierende Anregungen. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20230320, Produktform: Kartoniert, Redaktion: Schachler, Viviane~Schlummer, Werner~Weber, Roland, Seitenzahl/Blattzahl: 333, Keyword: Beeinträchtigung; Behinderung; Berufsbildung; Berufsperspektiven; Diversität; Heterogenität; Inklusion; Integration; Lebenshilfe; Lebenshilfewerkstätten; Mitbestimmung; Persönlichkeitsförderung; Sonderpädagogik; Teilhabe; Vielfalt, Fachschema: Inklusion~Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sozialpädagogik~Berufsausbildung~Sonderpädagogik, Bildungszweck: für die Hochschule, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsziel Inklusion, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klinkhardt, Julius, Verlag: Klinkhardt, Julius, Verlag: Verlag Julius Klinkhardt GmbH & Co. KG, Länge: 209, Breite: 148, Höhe: 22, Gewicht: 432, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783781560024, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.